¿Cómo hacer tu presupuesto personal mensual fácil y sin complicaciones?
Si te estás preguntando cómo gestionar mejor tu dinero, hacer un presupuesto personal no tiene que ser complicado ni aburrido. De hecho, es una de las herramientas más útiles que existen para controlar tus ingresos, saber en qué se te va el dinero y ahorrar para cumplir tus objetivos. Si quieres aprender cómo ahorrar, evitar gastos innecesarios o simplemente tener más control sobre tus finanzas personales, te cuento cómo crear un presupuesto personal fácil, con una regla de reparto para orientarte y las fórmulas exactas para montártelo en una hoja de cálculo.
La clave es hacer el presupuesto en este orden:
- Primero mira hacia atrás: saca los movimientos de los últimos tres meses y averigua cuánto gastas de verdad, porque tu presupuesto no puede partir de lo que crees que gastas.
- Después reparte: usa un método de ahorro que funcione para ti; por ejemplo, la regla 50/30/20 (necesidades, caprichos, ahorro) sirve como un buen punto de partida, aunque en España el 50% para necesidades suele quedarse corto si pagas alquiler.
- Automatiza el ahorro con APPs de ahorro o transferencias automáticas el mismo día que cobras, y revisa el presupuesto una vez al mes. Un presupuesto que no se revisa deja de ser un presupuesto en el segundo mes.
¿Qué es un presupuesto mensual y por qué necesitas uno?
Un presupuesto mensual es tu mapa financiero. Te ayuda a controlar cuánto ganas y en qué gastas. Aunque suene complicado, hacer un presupuesto personal fácil es clave para evitar agobios financieros, cumplir metas y disfrutar de tu dinero con tranquilidad.
Si lo ves así: presupuestar mensualmente es clave para tu planificación financiera personal, ya que te permite asegurarte de que siempre tendrás dinero para lo que realmente importa, sin que te falte cuando surjan imprevistos. No es solo una lista de restricciones, sino un plan que te ayuda a priorizar y tomar decisiones inteligentes con tu dinero.
Cómo hacer un presupuesto personal fácil: paso a paso
Paso 0: Averigua cuánto gastas de verdad
Este es el paso que casi todo el mundo se salta, y es el que hace que los presupuestos fracasen. Antes de decidir cuánto quieres gastar, necesitas saber cuánto gastas ahora. Descarga los movimientos de los últimos tres meses desde tu banca online y clasifícalos.
Tres meses y no uno, porque un solo mes engaña: no incluye el seguro anual, la revisión del coche ni el cumpleaños de tu hermana. Un presupuesto construido sobre un mes bueno se rompe en el primer mes normal.
Anota todos tus ingresos
- Si tienes una nómina, inclúyela como ingreso fijo. Si haces trabajos extra o recibes dinero no previsto, también debe formar parte de tu presupuesto.
- Usa siempre el importe neto, lo que te entra en la cuenta, no el bruto de la nómina. Y si tus ingresos son irregulares —autónomo, comisiones, temporadas—, presupuesta sobre el mes más flojo del último año, no sobre la media. Así, los meses buenos son un extra, no un rescate.
- ¿Te surge un ingreso extra inesperado? Úsalo con cabeza. Por ejemplo, destina un porcentaje a ahorrar y otro a pequeños caprichos. La clave es no gastarlo todo de golpe.
Clasifica tus gastos: fijos, recurrentes variables y ocasionales
Aquí hay un matiz que la mayoría se salta y que es justo el que descuadra los presupuestos: fijo y recurrente no son lo mismo. Hay gastos que llegan todos los meses, pero cuyo importe cambia, y meterlos en la casilla de fijos con una cifra inventada es garantía de descuadre.
- Gastos fijos de verdad: mismo importe todos los meses. Alquiler o cuota de hipoteca, seguros, suscripciones, cuota del gimnasio, transporte con abono mensual. Son los primeros que cubres.
- Recurrentes de importe variable: llegan siempre, pero nunca por lo mismo. La factura del gas, la luz, el agua, el teléfono si te pasas de datos. Para estos, presupuesta el importe del mes más caro del último año, no la media: si sobra, mejor.
- Variables por decisión: dependen de lo que hagas cada mes. Comida —donde ahorrar en la compra tiene mucho margen—, ahorro vacacional, ocio, ropa, transporte puntual. Asígnales un límite mensual concreto.
- Ocasionales previsibles: la revisión del coche, el seguro anual, los regalos de Navidad, el IBI. No son mensuales, pero llegan sí o sí. Divide su coste anual entre doce y apártalo cada mes. Es la partida que salva más presupuestos.
Y una aclaración sobre los gastos prescindibles: no son una cuarta categoría paralela, son una etiqueta que cruza todas las anteriores. Una suscripción que no usas es un gasto fijo y prescindible; una cena fuera es variable y prescindible; el alquiler es fijo y no prescindible. Marca con esa etiqueta todo lo que podrías recortar sin que se te caiga la vida encima: es tu lista de emergencia cuando el mes viene torcido.
Reparte tus ingresos con una regla de ahorro
Si no sabes por dónde empezar a repartir, la referencia más usada es la regla 50/30/20 sobre tus ingresos netos:
- 50% a necesidades: vivienda, suministros, comida, transporte, seguros. Lo que no puedes dejar de pagar.
- 30% a deseos: ocio, restaurantes, viajes, caprichos. La parte que hace que el presupuesto sea sostenible en vez de un castigo.
- 20% a ahorro y deuda: fondo de emergencia, metas, amortización de préstamos.
Ahora la parte honesta: en España esa proporción no le cuadra a mucha gente. Si pagas alquiler en una ciudad grande, es fácil que la vivienda sola se coma buena parte de ese 50%. Cuando pasa eso, no fuerces los números: usa la regla como diagnóstico, no como norma. Si tus necesidades son el 70%, lo que te está diciendo el presupuesto no es que lo hagas mal, es que tienes poco margen y que las palancas están en el lado de los ingresos o de la vivienda, no en dejar de tomar café. Valora si para tu caso concreto es mejor un reto de ahorro diferente.
Crea un fondo de emergencia
El fondo de emergencia no es un gasto, es una partida de ahorro con nombre propio, y conviene ponerle una cifra objetivo en vez de un poco cada mes. La referencia habitual es tener entre tres y seis meses de tus gastos fijos cubiertos: tres si tienes ingresos estables y pocas cargas, seis o más si eres autónomo, tienes ingresos irregulares o personas a tu cargo.
Fíjate en que el objetivo se calcula sobre gastos, no sobre ingresos: lo que necesitas cubrir si te quedas sin entrada de dinero es lo que gastas, no lo que ganabas. Y guárdalo en un producto líquido, del que puedas sacar el dinero el mismo día: una cuenta remunerada encaja; un depósito a plazo, no.
Establece tus prioridades y metas
Aquí es donde puedes incluir metas financieras como ahorrar para la universidad, para la jubilación, un móvil o cualquier objetivo personal. Ponle a cada meta un importe y una fecha, y divide una entre la otra: eso te da la cuota mensual. Este tipo de planificación hace que tu presupuesto mensual sea motivador, y no una lista de restricciones.
Ejemplo: ¿Cómo hacer un presupuesto personal para un viaje?
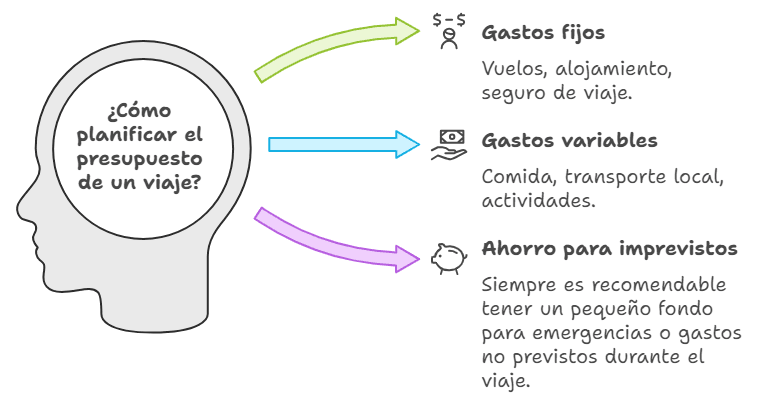
Imagina que estás planificando un viaje. Así puedes crear un presupuesto para tu viaje:
- Gastos fijos: vuelos, alojamiento, seguro de viaje.
- Gastos variables: comida, transporte local, actividades.
- Margen para imprevistos: Reserva un 10-15% del total del viaje. Es lo que cubre el taxi que no esperabas o la actividad que sale más cara de lo anunciado.
Esto es una forma práctica de aplicar tu presupuesto mensual. Suma el total, divídelo entre los meses que quedan hasta el viaje y destina esa cantidad cada mes. Si el viaje cuesta 900 € y faltan seis meses, son 150 € mensuales: esa es tu cuota, y no una cifra aproximada.
Consejos para gestionar tu presupuesto mensual
Revisa tu presupuesto cada mes
Revisar tu presupuesto de manera mensual es una parte clave del proceso. No basta con hacerlo una vez: necesitas actualizarlo con regularidad para ajustarlo a tus ingresos y gastos reales. Si no lo revisas, en dos meses habrá dejado de describir tu vida y volverás a estar donde empezaste.
Pasos para revisar tu presupuesto:

Comparar ingresos y gastos
Revisa si tus gastos han superado tus ingresos, y en qué categoría concreta.

Ajusta los gastos variables y prescindibles
Si gastaste más de lo esperado, revisa dónde puedes recortar el próximo mes.

Evalúa tus metas financieras
Asegúrate de que estás destinando suficiente dinero a los objetivos de tu plan de ahorro o inversión.
¿Qué hacer si tienes un gasto inesperado?
Los gastos inesperados no tienen por qué descontrolar tu presupuesto. Si sigues mi consejo y tienes un fondo de emergencia bien preparado, podrás cubrir el imprevisto sin necesidad de tocar el dinero que destinabas a tus metas.
💡Te recomiendo planificar por adelantado las épocas de gasto alto —vuelta al colegio, Navidad, vacaciones— y ajustar el presupuesto en consecuencia. Anticiparse a esos picos es lo que evita que un mes concreto se lleve por delante el ahorro de medio año.
Aprende a gestionar tu nómina
Gestionar tu nómina es básico para mantener el control sobre tu dinero. Al recibir tu ingreso mensual:
- Separa automáticamente el porcentaje de ahorro, el mismo día que cobras. Si la transferencia sale el día 1, no dependes de la fuerza de voluntad a final de mes: te pagas a ti primero.
- Paga después los gastos fijos.
- El resto, destínalo a tus metas personales o gastos variables. Si te sobra dinero a fin de mes, considéralo una oportunidad para fortalecer tu fondo de emergencia o premiarte.
Usa cuentas bancarias según tu objetivo
Esta es una forma de optimizar aún más tu presupuesto. Te aconsejo separar el dinero por finalidad, ya sea con cuentas distintas o con las «huchas» y subcuentas que hoy incluyen muchas apps bancarias sin necesidad de abrir nada nuevo:
- Cuenta para gastos fijos: una cuenta corriente sin comisiones destinada exclusivamente a pagar alquiler, suministros y transporte. Así automatizas los pagos y no te quedas sin fondos.
- Cuenta para gastos variables: una cuenta secundaria o una tarjeta prepago para ocio y compras. El límite lo pones al principio del mes, no cuando ya te has pasado.
- Cuenta para tus ahorros: si tienes una meta clara, apártala en una cuenta que además te dé algo de remuneración. Ver el progreso separado del gasto diario cambia la sensación de estar ahorrando.
- Cuenta para el fondo de emergencia: separada de todo lo anterior y de acceso inmediato. Que esté aparte es lo que te evita la tentación de usarla para otra cosa.
Herramientas para hacer un presupuesto más fácil
Además de la típica hoja de cálculo, tienes dos vías. La primera y más sencilla: la propia app de tu banco. Casi todas categorizan el gasto automáticamente y te avisan de desvíos, y como leen tus movimientos reales no dependen de que tú apuntes nada. La segunda: agregadores como Fintonic, que juntan las cuentas de varios bancos en una sola vista, útil si tienes el dinero repartido.
Usar Excel o Google Sheets para tu presupuesto personal
Una buena forma de gestionar tu presupuesto mensual personal es con Excel, Google Sheets o una plantilla de presupuesto mensual que adaptes a tus necesidades. Te permiten organizar ingresos y gastos de forma visual y con los cálculos automatizados.
¿Cómo montar tu propia plantilla? Si lo quieres hacer tú, sigue estos pasos:
- Pon tus ingresos netos en una columna.
- Clasifica tus gastos con un desplegable, usando las categorías de antes: fijos, recurrentes variables, variables por decisión, ocasionales previsibles y ahorro.
- Usa fórmulas para calcular automáticamente los totales y comprobar que gastas menos de lo que ingresas.
Categorías que puedes usar como punto de partida:
- Ingresos netos
- Gastos fijos
- Recurrentes de importe variable (luz, gas, agua)
- Variables por decisión (comida, ocio)
- Ocasionales previsibles (seguros, revisiones, regalos)
- Fondo de emergencia
- Ahorro para metas específicas
Fórmulas esenciales para crear un presupuesto en sheets/Excel. Ojo con un detalle que hace que muchas guías no te funcionen: si tienes Excel o Sheets en español, los nombres de función van en español y el separador de argumentos es el punto y coma, no la coma. Estas son las versiones que sí te van a funcionar:
- Ingresos totales: si los ingresos están en la columna B (B2 a B10):
=SUMA(B2:B10)— en versión inglesa,=SUM(B2:B10)
=SUMA(B2:B10)— en versión inglesa,=SUM(B2:B10)=SUMA(B2:B10)— en versión inglesa,=SUM(B2:B10)
- Gastos totales: si están en la columna C (C2 a C20):
=SUMA(C2:C20)
=SUMA(C2:C20)=SUMA(C2:C20)
- Saldo del mes (ingresos − gastos): suponiendo los totales en B11 y C21:
=B11-C21
=B11-C21=B11-C21
- Total de una categoría concreta: si la categoría está en la columna A y el importe en la C, para sumar solo los gastos fijos:
=SUMAR.SI(A2:A20;"Fijos";C2:C20)— fíjate en el punto y coma
=SUMAR.SI(A2:A20;"Fijos";C2:C20)— fíjate en el punto y coma=SUMAR.SI(A2:A20;"Fijos";C2:C20)— fíjate en el punto y coma
- Aviso de desvío: para que la celda te diga si te has pasado del presupuesto de una categoría:
=SI(C21>B11;"Te has pasado";"Vas bien")
=SI(C21>B11;"Te has pasado";"Vas bien")=SI(C21>B11;"Te has pasado";"Vas bien")
Preguntas frecuentes sobre el presupuesto personal
¿Cuánto debería ahorrar cada mes?
La referencia habitual es el 20% de tus ingresos netos, según la regla 50/30/20. Pero más importante que el porcentaje es que sea automático y sostenible: un 5% que se transfiere solo cada mes durante años vale más que un 20% que abandonas en marzo. Empieza por una cifra que no te obligue a tocar el ahorro, y súbela cuando compruebes que aguanta.
¿Cuánto dinero debe tener un fondo de emergencia?
Entre tres y seis meses de tus gastos fijos: tres si tus ingresos son estables, seis o más si eres autónomo o tienes personas a tu cargo. Se calcula sobre gastos, no sobre ingresos, y debe estar en un producto del que puedas sacar el dinero el mismo día.
¿Cómo hago un presupuesto si mis ingresos son irregulares?
Presupuesta sobre el mes más flojo de tu último año, no sobre la media. Con eso cubres lo esencial siempre. Los meses buenos, el exceso va directo al fondo de emergencia hasta completarlo, y después a tus metas. Así conviertes la irregularidad en un colchón en lugar de en un sobresalto.
¿Por qué mi presupuesto nunca cuadra?
Casi siempre por una de estas tres razones: lo montaste sobre lo que creías que gastabas en vez de sobre tus movimientos reales, metiste como gasto fijo algo cuyo importe varía cada mes, o no reservaste nada para los gastos ocasionales previsibles —el seguro, la revisión, los regalos—, que no son mensuales pero llegan igual. Revisa esos tres puntos antes de concluir que gastas demasiado.
¿Cada cuánto debo revisar mi presupuesto?
Una vez al mes para comparar lo previsto con lo real, y una revisión más a fondo cada seis meses o cuando cambie algo relevante: una subida de sueldo, una mudanza, un préstamo nuevo. Un presupuesto que no se toca en un año ya no describe tu vida.
Empieza hoy tu presupuesto con lo que tienes
Elaborar un presupuesto mensual no solo te ayuda a controlar el dinero: te da la libertad de gastar sin culpa, porque sabes que lo importante ya está cubierto. Es más sencillo de lo que parece si clasificas bien los gastos, apartas el ahorro el mismo día que cobras y lo revisas cada mes.
Si sabes crear tu presupuesto y sigues los consejos para ahorrar dinero de forma inteligente, cumplir tus metas es cuestión de constancia más que de sueldo. No es lo mismo presupuestar con una nómina alta que ahorrar cobrando 1.000 € al mes, y por eso todos los presupuestos son distintos. Si tu salario da margen, incluso puedes plantearte ahorrar 10.000 euros en 12 meses: suena ambicioso, pero con la cuota mensual calculada deja de ser una intuición y se convierte en un número.
Contenido revisado en 2026. Las reglas de reparto y las referencias de ahorro son orientaciones generales, no asesoramiento financiero personalizado: ajústalas a tu situación.