¿Qué son los tipos de interés? ¿Y qué tipos de interés hay? 🏦
Entender los tipos de interés es básico para cualquier cosa que quieras hacer con tu dinero: abrir una cuenta de ahorro, pedir un préstamo, invertir o simplemente saber qué intereses dan los bancos hoy en día. En esta guía voy a explicarte, desde cero y con lenguaje claro, qué son los intereses, que son los tipos de interés, cómo funcionan, qué tipos existen y cómo te afectan en el día a día si quieres hacer crecer tus finanzas. La idea es que, cuando termines, puedas decidir mejor si te conviene más ahorrar o invertir en cada momento.
¿Qué son los tipos de interés?
Cuando hablamos de tipos de interés nos referimos al precio del dinero. Es el porcentaje que se aplica sobre una cantidad de dinero (capital) para calcular los intereses financieros que se cobrarán o se pagarán en un periodo determinado.
Dicho de otra forma: el tipo de interés es el “precio” que pagas cuando pides dinero prestado (por ejemplo, en un préstamo) o el “precio” que te pagan cuando tú prestas tu dinero al banco (por ejemplo, en un depósito o cuenta remunerada). Por eso, cuando alguien pregunta qué son los tipos de interés o qué son los tipos de interés préstamos, en realidad está preguntando cuánto le va a costar o rendir ese dinero en forma de porcentaje anual.
¿Cómo funcionan los tipos de interés? ⚙️
Para entender cómo funcionan los intereses de un préstamo o de un depósito, hay tres piezas clave: capital, tipo de interés y tiempo.
- Capital: el dinero sobre el que se aplican los intereses.
- Tipo de interés: el porcentaje que se aplica a ese capital.
- Tiempo: durante cuánto tiempo se aplica ese tipo de interés (normalmente un año).
Con esto, el banco calcula los intereses bancarios que pagarás o cobrarás. Por ejemplo, si pides 10.000 € a un tipo de interés del 5 % anual, el cálculo básico de intereses sería:
Intereses = 10.000 € x 5 % = 500 € al año (en un modelo de interés simple).
En depósitos pasa justo al revés: tú prestas dinero al banco, y ese banco te devuelve el capital más los intereses generados. Más adelante te ayudaría a calcular intereses depósito o a ver como calcular interés prestamos, pero lo importante ahora es entender que todo se basa en ese porcentaje aplicado al capital durante un tiempo determinado.
¿Qué tipos de interés existen? 📚
Dentro del mundo de los tipos de intereses hay varias clasificaciones, pero las más importantes para tu día a día son estas:➡️Según su variabilidad: Interés fijo, variable y mixto
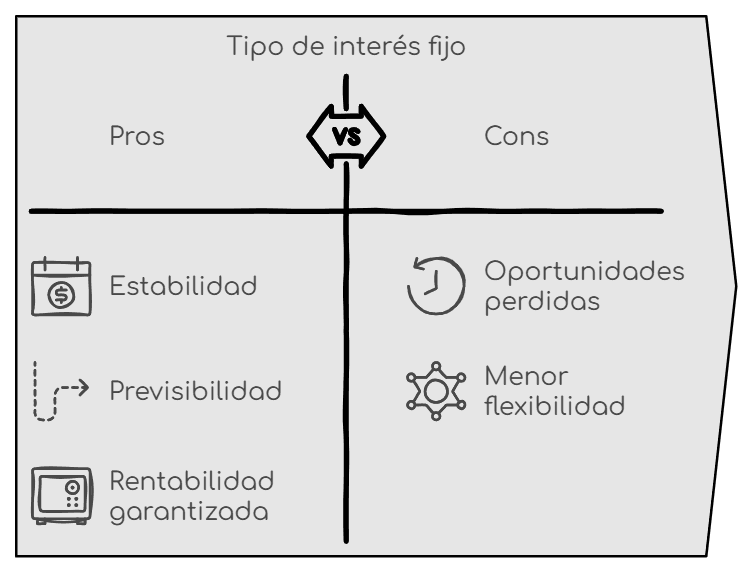
Tipo de interés fijo:
- La tasa de interés no cambia durante todo la duración del contrato.
- Este tipo de interés es común en hipotecas a tipo fijo o depósitos a plazo fijo.
- La ventaja del interés fijo es la estabilidad: siempre sabes cuánto pagarás, sin importar cómo cambien los tipos en el mercado. En cuentas de ahorro a plazo fijo, un interés fijo te garantiza una rentabilidad estable.
Tipo de interés variable:
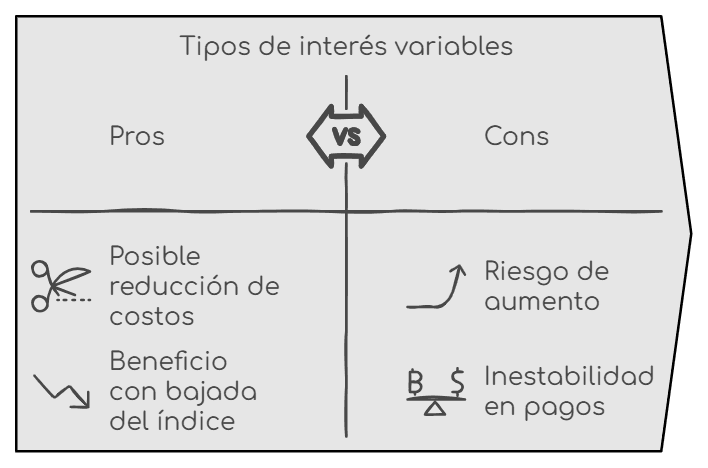
- El porcentaje puede cambiar a lo largo del tiempo, generalmente en función de un índice de referencia como el Euríbor o las decisiones del BCE.
- Este tipo es común en productos como las hipotecas variables y algunos préstamos a largo plazo.
- Los tipos variables pueden ser beneficiosos si el índice de referencia baja, pero también implica riesgo si sube.
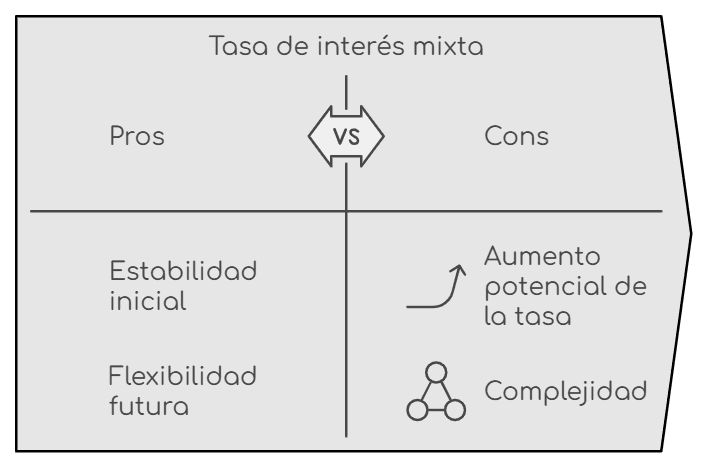
Tipo de interés mixto:
- Combina características de los tipos fijos y variables. Generalmente, se aplica un interés fijo durante los primeros años y luego pasa a ser variable.
- Este tipo es común en algunas hipotecas
- Ofrece una estabilidad inicial y una potencial flexibilidad en el futuro.
¿Cómo se pueden clasificar los tipos de interés? 🧩
Aunque ya hemos visto algunos, conviene ordenar bien cómo se pueden clasificar los tipos interés para que tengas clara la foto completa:
- Por quién lo fija
- Oficiales: los fijan los bancos centrales. En la zona euro, quien manda aquí es el Banco Central Europeo (BCE), que establece tres tipos de interés oficiales: el de la facilidad de depósito, el de las operaciones principales de financiación y el de la facilidad marginal de crédito.
- De mercado: los marcan bancos y entidades en función de la competencia y el riesgo.
- Por su naturaleza
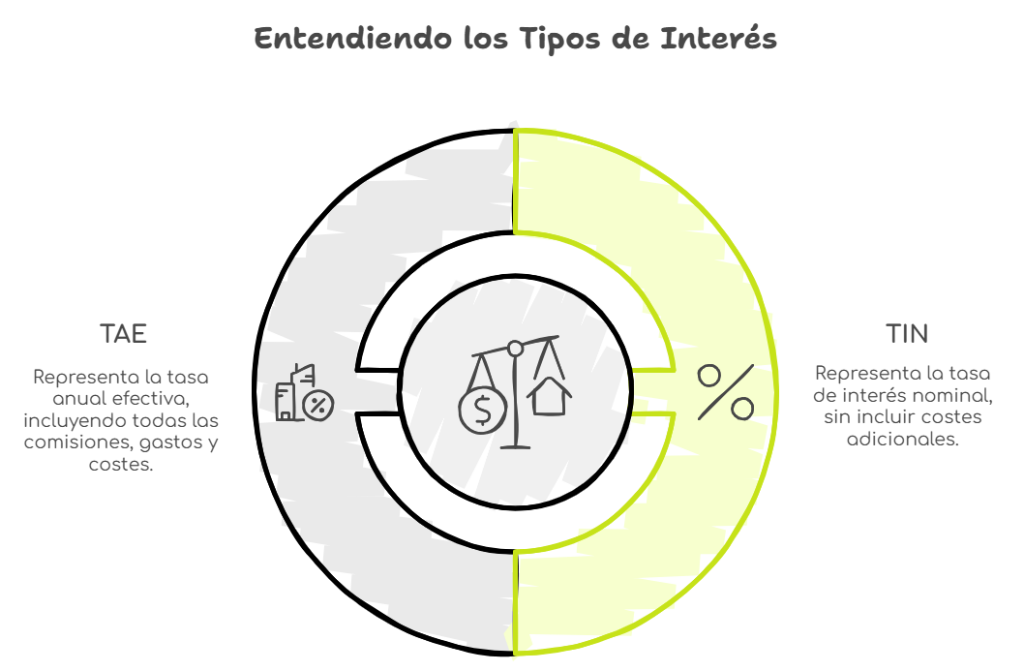
- Nominal (TIN): es el porcentaje base que el banco cobra por presentarte dinero o te paga por tus ahorros. Ojo, porque el TIN por sí solo no te cuenta toda la película: no incorpora todos los gastos o comisiones que pueden afectar al coste o a la rentabilidad final.
- TAE (Tasa Anual Equivalente): es la referencia que debes mirar si quieres comparar productos. Expresa el coste o la rentabilidad efectiva en términos anuales teniendo en cuenta el tipo de interés y determinados gastos y comisiones. Si quieres verlo con más detalle, aquí te explicamos la diferencia entre TIN y TAE.
- Real: es el tipo nominal menos la inflación.
- Por el producto al que se aplica
- Tipos de interés préstamos personales, hipotecas, tarjetas de crédito, etc.
- Intereses de cuentas remuneradas y depósitos.
- Intereses en productos de inversión (bonos, renta fija, etc.).
- Tipos de interés préstamos personales, hipotecas, tarjetas de crédito, etc.
- Intereses de cuentas remuneradas y depósitos.
- Intereses en productos de inversión (bonos, renta fija, etc.).
- Por el régimen de capitalización
- Interés simple.
- Interés compuesto (clave para hacer crecer tus finanzas a largo plazo).
- Interés simple.
- Interés compuesto (clave para hacer crecer tus finanzas a largo plazo).
De esta forma, cuando escuches hablar de tipos de intereses bancarios, sabrás que pueden estar mezclando varias de estas clasificaciones a la vez.
¿Qué factores influyen en los tipos de interés? 🌍
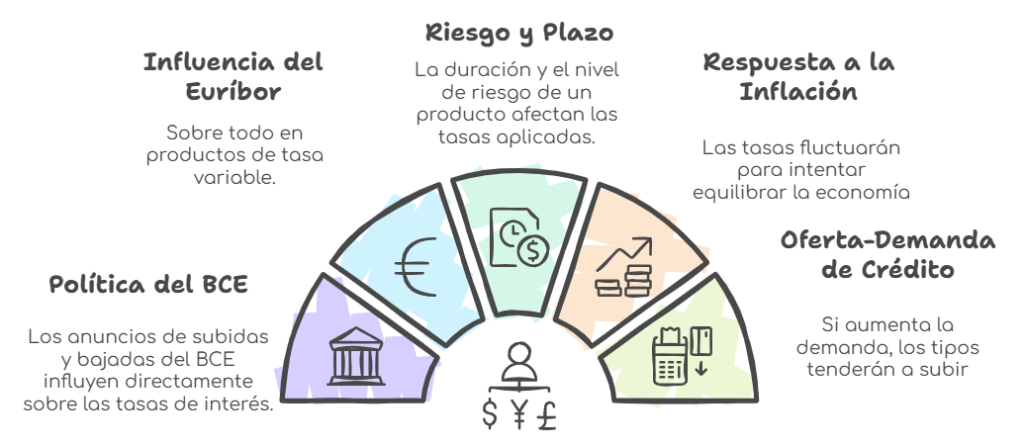
Los tipos de intereses bancarios no salen de la nada. Hay varios factores que influyen en que suban o bajen:
- Política monetaria: las decisiones del banco central (en Europa, el BCE) sobre el tipo de interés oficial.
- Inflación: si los precios suben, los bancos centrales tienden a subir tipos para intentar controlarla.
- Riesgo del cliente: cuanto más riesgo de impago, más caro suele ser el interés de un préstamo.
- Plazo: a mayor plazo, el banco asume más incertidumbre y suele exigir un tipo algo más alto.
- Competencia entre bancos: si hay mucha competencia por captar clientes, pueden bajar los intereses bancarios para resultar más atractivos.
Por eso, aunque muchas veces se pregunte directamente que intereses dan los bancos, la respuesta real es: “depende del contexto económico, del producto y del perfil del cliente”.
¿Quién determina la tasa de interés? 🏛️
La tasa de interés se determina en varios niveles:
- Banco Central (en la zona euro, el BCE): Marca los tipos de interés oficiales que utiliza para dirigir su política monetaria. Estos tipos acaban influyendo en el precio al que se financian los bancos y, con el tiempo, también pueden notarse en hipotecas, préstamos, cuentas remuneradas y depósitos.
- Mercado monetario e interbancario: aquí entran las condiciones a las que los bancos consiguen y prestan dinero. Una de las referencias más conocidas es el euríbor, que se utiliza en muchísimas hipotecas variables y puede hacer que tu cuota suba o baje cuando llega la revisión.
- Bancos comerciales: cada banco, en función de su estrategia, sus costes, su riesgo y su competencia, decide el tipo de interés que ofrecerá en sus productos de ahorro y financiación.
Por eso, aunque exista un tipo de interés oficial, la realidad es que cada entidad decidirá cómo trasladarlo a sus productos: cuentas, depósitos, tarjetas, hipotecas, etc.
¿Qué factores afectan a los tipos de interés?
El tipo de interés te afecta en casi todo lo que tenga que ver con dinero:
- Préstamos e hipotecas: cuanto más alto sea el tipo, más pagarás en cada cuota y más caro será el coste total del préstamo.
- Depósitos y cuentas remuneradas: cuanto más alto sea el tipo, más recibirás por tus ahorros. Aquí entran conceptos como diferencias entre cta remunerada y depósito, que son clave para entender si quieres flexibilidad o prefieres inmovilizar el dinero un tiempo a cambio de más rentabilidad.
- Tarjetas de crédito: el interés puede ser muy elevado si no se usa bien, encareciendo mucho la deuda.
- Inversión: los tipos de interés influyen en el valor de los bonos, la bolsa y otros activos.
Entender qué son los tipos de interés y qué son los intereses te permite decidir mejor si te conviene más ahorrar o invertir, elegir el producto adecuado y evitar pagar de más o ganar de menos.
¿Cuáles son los intereses de los procesos bancarios? 💸
Los intereses de los procesos bancarios son el precio o la recompensa que se aplica en cualquier operación que implique dinero prestado o depositado. Dependiendo del producto, los intereses funcionan diferente: a veces tú pagas, a veces tú cobras. Aquí te lo explico de forma sencilla para cada caso que mencionaste.
Intereses en una cuenta remunerada
En una cuenta remunerada los intereses funcionan como una recompensa: el banco te paga por mantener tu dinero en esa cuenta.
- Suelen tener un tipo de interés anual (TAE) que marca cuánto vas a ganar.
- Normalmente los intereses se calculan diariamente y se abonan cada mes o cada trimestre.
- Puedes mover tu dinero cuando quieras (a diferencia de un depósito).
Ejemplo práctico:
Si mantienes 2.000 € durante un año completo en una cuenta al 2 % TAE, generarías aproximadamente 40 € brutos antes de impuestos, siempre que ese 2 % se aplique a todo tu saldo durante todo el año.
Ojo con las promociones: algunas cuentas ofrecen una TAE atractiva solo durante unos meses o hasta un saldo máximo determinado.
Intereses en tarjetas de crédito
Aquí cambia completamente la historia: con una tarjeta de crédito, los intereses son un coste.
Normalmente aparecen cuando decides aplazar o financiar las compras. Antes de hacerlo, mira tanto el TIN como la TAE, porque este tipo de financiación puede salir bastante caro.
Especial cuidado con las tarjetas revolving: si eliges una cuota mensual muy baja, puedes tardar mucho tiempo en devolver la deuda y terminar pagando una cantidad importante en intereses.
Si utilizas la modalidad de pago total a final de mes sin intereses, normalmente no pagarás intereses por tus compras. Aun así, revisa siempre las condiciones concretas de tu tarjeta.
Ejemplo:
Si financias 1.000 € con una tarjeta al 22 % TIN, vas a pagar bastante más que con un préstamo personal. Por eso conviene usar la financiación de tarjetas solo cuando sea estrictamente necesario.
Intereses en préstamos
En un préstamo los intereses son el precio que pagas por usar el dinero que el banco te presta.
- Se expresan en TIN (tipo nominal) y TAE (incluye comisiones).
- La cuota mensual mezcla capital + intereses.
- En los primeros años normalmente pagas más intereses que capital.
Ejemplo simple:
Si pides 5.000 € a un 6 % TIN a 3 años, pagarás intereses en cada cuota. Al final del préstamo habrás pagado algo más de los 5.000 € gracias a ese interés aplicado.
Intereses en depósitos bancarios
En los depósitos bancarios, los intereses son la recompensa que te da el banco por mantener tu dinero durante un plazo determinado.
Muchos depósitos funcionan a tipo fijo, así que puedes saber de antemano cuánto vas a ganar si mantienes el dinero hasta el vencimiento. Pero no todos los depósitos son iguales.
OJITO AL DATO: tampoco todos permiten sacar el dinero antes de tiempo. Algunos admiten cancelación anticipada con una penalización y otros directamente no permiten recuperar el capital hasta el vencimiento.
Por eso, antes de contratar uno, mira tres cosas: la TAE, el plazo y las condiciones de cancelación anticipada.
Si estás dudando entre dejar tu dinero disponible o bloquearlo durante un tiempo, aquí puedes ver las diferencias entre depósitos y cuentas remuneradas.
Ejemplo:
Si mantienes 10.000 € durante un año completo en un depósito con una rentabilidad efectiva del 3 % TAE, generarías aproximadamente 300 € brutos antes de impuestos, siempre que cumplas las condiciones del producto.
Si quieres hacer tus propias cuentas, aquí te enseñamos cómo calcular los intereses de un depósito
Resumen rápido 🧠
Preguntas frecuentes ❓❓
¿Por qué es importante la TAE en una cuenta de ahorro?
Pero no te quedes solo con el número grande del anuncio: revisa también cuánto tiempo dura esa TAE, hasta qué saldo se aplica y si tienes que cumplir condiciones como domiciliar la nómina o contratar otros productos.
¿Cuál es el mejor tipo de interés para una hipoteca?
¿Cómo se decide el tipo de interés en un préstamo personal?
Conocer los tipos de interés es clave para tomar decisiones financieras
Los tipos de interés impactan cada rincón de tus finanzas, desde las rentabilidad de tu cuenta de ahorro o remunerada, hasta el coste de tu hipoteca. Decidir entre un tipo fijo, variable o mixto es clave y depende de tus objetivos y tu tolerancia al riesgo. Si entiendes cómo funcionan estas tasas, ya tienes el primer paso para tomar decisiones inteligentes y manejar tu dinero con más control. ¡Aprovecha y saca el máximo partido de los intereses para hacer crecer tus finanzas!